Aircash

- 366.00 Bewertungen
- 4,9
- Downloads
- 1.000.000+
 Analyse von Mobxio
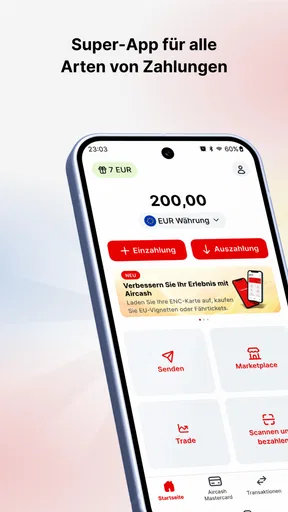
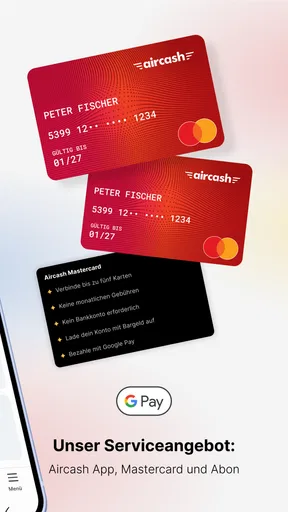
Ein digitales Wallet muss für mich vor allem eines sein: schnell verständlich, im Alltag zuverlässig und nicht unnötig kompliziert. Genau dort setzt Aircash an. Die App gehört in den Bereich Finanzen, stammt vom Entwickler Aircash und verbindet eine digitale Geldbörse mit der dazugehörigen Aircash-Karte. Ich habe sie dabei nicht als vollständigen Ersatz für jedes Bankkonto gesehen, sondern als praktische zusätzliche Zahlungslösung für bestimmte Situationen.
Mein erster Eindruck ist angenehm direkt. Die Anwendung wirkt auf eine Nutzung ausgelegt, bei der man Geld digital verwalten und die Karte im Alltag einsetzen möchte, ohne jedes Mal die klassische Banking-App zu öffnen. Das macht sie interessant für Menschen, die Ausgaben trennen, eine zusätzliche Karte verwenden oder ihre Zahlungen lieber über ein Wallet organisieren.
Mit einer durchschnittlichen Bewertung von 4,9 bei rund 35.000 Bewertungen und mehr als einer Million Installationen hat die App bereits eine große Nutzerbasis. Diese Zahlen allein ersetzen natürlich keinen eigenen Test, zeigen aber, dass Aircash nicht nur ein kleines Nischenprodukt ist. Gleichzeitig sollte man ein Wallet nicht allein wegen einer hohen Bewertung auswählen: Entscheidend ist, ob der Ablauf zu den eigenen Zahlungsgewohnheiten passt.
Wie sich Aircash heute im Alltag anfühlt
Bei einem gemeinsamen Gerät oder Haushalt ist für mich entscheidend, nicht nur an bequemes Bezahlen zu denken, sondern auch daran, wer die App tatsächlich nutzt und den Überblick behält. Im nächsten Abschnitt geht es deshalb um klare Grenzen beim Einrichten: Eine gemeinsame Nutzung sollte nicht mit einem gemeinsamen Zugang verwechselt werden.
Wallet und Karte als getrennte Ebene zum normalen Bankkonto
Die sinnvollste Rolle sehe ich in Aircash als digitale Geldbörse für klar abgegrenzte Ausgaben. Wer beispielsweise ein eigenes Budget für Freizeit, Onlinezahlungen oder Reisen führen möchte, kann eine solche Trennung übersichtlicher finden als ein einziges Hauptkonto. Auch für Menschen, die nicht jede Zahlung direkt über ihre gewöhnliche Bankkarte abwickeln möchten, kann die Aircash-Karte eine praktische zusätzliche Option sein.
Ein realistisches Beispiel: Ich plane einen Wochenendtrip und möchte dafür einen festen Betrag reservieren. Statt das gesamte Girokonto im Blick behalten zu müssen, kann ich das Reisebudget über das Wallet organisieren und die zugehörige Karte für diese Ausgaben verwenden. Nach dem Einkauf lässt sich leichter nachvollziehen, welcher Teil des geplanten Budgets noch übrig ist. Der Vorteil liegt hier weniger in einer spektakulären Einzelfunktion als in der bewussten Trennung vom übrigen Geld.
Für spontane Zahlungen ist diese zusätzliche Ebene ebenfalls interessant. Ich würde Aircash aber nicht automatisch zum einzigen Finanzwerkzeug machen. Ein klassisches Girokonto bleibt für regelmäßige Einnahmen, Daueraufträge und die gesamte persönliche Finanzverwaltung meist die bessere Basis. Aircash ergänzt diese Abläufe, statt sie in jedem Fall zu ersetzen.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Die Karte verändert den praktischen Nutzen
Ein reines Wallet wäre vor allem eine App auf dem Smartphone. Durch die Aircash-Karte wird daraus ein Werkzeug, das auch beim Bezahlen außerhalb der Anwendung eine Rolle spielt. Genau diese Verbindung macht den Dienst für mich greifbarer. Ich muss nicht jede Alltagssituation auf die App selbst reduzieren, sondern kann das digitale Guthaben mit einer Karte in einen vertrauteren Zahlungsablauf bringen.
Das ist besonders hilfreich, wenn ich ein separates Ausgabenlimit einhalten möchte. Eine zusätzliche Karte kann dabei als mentale Grenze dienen: Was dort verfügbar ist, gehört zum festgelegten Budget und nicht zum Geld für Miete, Rechnungen oder andere wichtige Verpflichtungen. Diese Methode ersetzt keine sorgfältige Finanzplanung, macht spontane Ausgaben aber sichtbarer.
Der Nachteil dieser Trennung ist ebenfalls klar. Ich muss daran denken, das Wallet rechtzeitig zu verwenden beziehungsweise ausreichend vorzubereiten. Wer nur eine Karte im Portemonnaie haben möchte und keine zusätzliche Geldquelle verwalten will, empfindet diesen Schritt wahrscheinlich als unnötige Zwischenstation. Für solche Nutzer ist die normale Bankkarte oft bequemer.
Für wen die Anwendung besonders gut passt
Ich würde Aircash vor allem Menschen empfehlen, die ihre Zahlungen bewusst aufteilen möchten. Dazu gehören Nutzer mit einem festen Freizeitbudget, Personen mit einer zusätzlichen Karte für Reisen oder alle, die digitale Wallets übersichtlicher finden als mehrere Konten und Karten im Alltag. Auch wer eine unkomplizierte Ergänzung zum bestehenden Bankkonto sucht, kann hier einen passenden Ansatz finden.
Ein weiterer sinnvoller Anwendungsfall ist die Vorbereitung auf Ausgaben, die nicht mit dem normalen Monatsbudget vermischt werden sollen. Ich kann etwa einen bestimmten Betrag für ein Geschenk, eine Reise oder einen größeren Einkauf zurücklegen und die Ausgaben anschließend leichter diesem Zweck zuordnen. Der entscheidende Tipp dabei ist, das Wallet nicht nur als Zahlungsmittel zu betrachten, sondern als kleine organisatorische Grenze innerhalb der eigenen Finanzen.
Weniger geeignet ist die App für Menschen, die eine umfassende Banking-Lösung mit allen typischen Bankfunktionen erwarten. Wer Wert auf eine zentrale Verwaltung von Konten, Sparzielen, Überweisungen und langfristiger Finanzplanung legt, sollte Aircash eher als Ergänzung betrachten. Auch Nutzer, die möglichst wenig zusätzliche Apps und Karten verwenden möchten, profitieren wahrscheinlich stärker von ihrer bestehenden Banklösung.
Was die aktuelle Version über die Entwicklung zeigt
Die derzeitige Version ist 7.4.0. Zusammen mit dem ursprünglichen Veröffentlichungsdatum am 25.05.2017 zeigt das, dass Aircash kein kurzfristig gestartetes Projekt ist, sondern über mehrere Entwicklungsphasen hinweg weitergeführt wurde. Für mich ist das ein wichtiger Unterschied zu Wallets, die zwar modern aussehen, aber noch keinen längeren Produktlebenszyklus erkennen lassen.
Aus der Versionsnummer allein sollte man allerdings keine großen Versprechen ableiten. Eine neue Version kann Bedienungsabläufe verbessern, technische Anpassungen enthalten oder die Kompatibilität pflegen, ohne dass sich der Dienst für jeden Nutzer grundlegend verändert. Ich würde deshalb beim Wechsel auf eine neue Version vor allem darauf achten, ob die täglichen Wege weiterhin schnell funktionieren: Wallet öffnen, verfügbares Geld prüfen, Karte verwenden und den Überblick behalten.
Die Entwicklung wirkt damit eher wie eine fortlaufende Pflege eines bestehenden Finanzprodukts als wie ein komplett neuer Start. Für bestehende Nutzer ist das grundsätzlich beruhigend, weil sie nicht bei jeder Aktualisierung eine völlig andere Anwendung lernen müssen. Gleichzeitig bleibt der praktische Wert davon abhängig, ob die Weiterentwicklung tatsächlich die eigenen Reibungspunkte reduziert.
Was bestehende Nutzer von der Weiterentwicklung haben
Wer Aircash bereits verwendet, dürfte vor allem von Stabilität und einem vertrauten Ablauf profitieren. Bei einer Finanz-App ist das wichtiger als ständig neue optische Effekte. Ich möchte bei einer Zahlung nicht lange suchen oder mich durch unnötige Menüs arbeiten. Ein Wallet gewinnt für mich dann, wenn die wesentlichen Schritte gleichbleiben und trotzdem sauber weiterentwickelt werden.
Bestehende Nutzer sollten nach einer Aktualisierung trotzdem bewusst prüfen, ob sich wichtige Abläufe verändert haben. Dazu gehören die Anzeige des verfügbaren Betrags, die Verbindung zur Karte und die persönliche Routine beim Aufladen oder Bezahlen. Mein praktischer Rat: Nach einem Update nicht erst in einer stressigen Situation experimentieren, sondern die App einmal in Ruhe öffnen und die wichtigsten Bereiche kontrollieren.
Für Personen, die die Anwendung nur gelegentlich einsetzen, ist diese Gewohnheit besonders nützlich. Zwischen zwei Reisen oder größeren Einkäufen kann leicht vergessen werden, wie der Ablauf funktioniert. Ein kurzer Test vor dem eigentlichen Einsatz verhindert, dass man unterwegs erst herausfinden muss, wo sich die benötigten Informationen befinden.
Die wichtigsten Grenzen im täglichen Gebrauch
Die größte Einschränkung ist für mich nicht unbedingt eine einzelne fehlende Funktion, sondern die zusätzliche Verwaltungsebene. Ein Wallet ist nur dann bequem, wenn ich weiß, warum ich es nutze. Ohne klares Ziel kann es passieren, dass Geld zwischen Girokonto, Wallet und Karte verteilt ist und der Überblick dadurch sogar schlechter wird.
Auch bei der Budgetkontrolle sollte man aufmerksam bleiben. Eine separate Karte kann Ausgaben begrenzen, aber sie verhindert keine unüberlegten Käufe, wenn regelmäßig neues Geld nachgelegt wird. Ich würde deshalb vorab festlegen, wofür Aircash gedacht ist und welchen Betrag ich dafür verwende. Diese einfache Regel ist hilfreicher als die Erwartung, dass die App allein das eigene Finanzverhalten steuert.
Ein weiterer Punkt betrifft die Abhängigkeit vom Smartphone und vom digitalen Zugang. Wer sein Telefon häufig leer laufen lässt, unterwegs nur eingeschränkte Verbindung hat oder digitale Zahlungsabläufe grundsätzlich vermeiden möchte, sollte eine alternative Zahlungsmöglichkeit dabeihaben. Das ist keine spezielle Schwäche eines einzelnen Wallets, wird bei einer zusätzlichen digitalen Karte aber schnell relevant.
Vergleich mit klassischen Bankkarten und anderen Wallets
Im Vergleich zu einer gewöhnlichen Bankkarte bietet Aircash vor allem die Möglichkeit, Zahlungen bewusster von der Hauptbank zu trennen. Die klassische Bankkarte ist meist die bequemere Wahl für den täglichen Standard: Sie ist bereits mit dem vertrauten Konto verbunden und verlangt keine zusätzliche Budgetlogik. Aircash ist interessanter, wenn genau diese Trennung gewünscht ist.
Gegenüber einem allgemeinen Smartphone-Wallet liegt der Schwerpunkt hier nicht nur auf dem digitalen Speichern einer Karte. Die Verbindung aus Wallet und eigener Aircash-Karte macht den Dienst zu einem eigenständigen Zahlungsweg. Wer lediglich seine vorhandene Bankkarte auf dem Handy nutzen möchte, braucht möglicherweise kein zusätzliches Wallet. Wer dagegen Geld und Ausgaben bewusst in einem separaten Bereich organisieren will, findet bei Aircash einen klareren Zweck.
Im Vergleich zu einer vollwertigen Banking-App ist Aircash fokussierter. Das kann ein Vorteil sein, weil die Anwendung nicht zwangsläufig mit allen Aufgaben eines Bankkontos überladen wirkt. Es kann aber auch ein Nachteil sein, wenn ich meine gesamte finanzielle Organisation an einem Ort erledigen möchte. Meine Entscheidung wäre daher einfach: Für ein zusätzliches Ausgabenwerkzeug Aircash prüfen, für die zentrale Finanzverwaltung zuerst die eigene Banklösung betrachten.
Drei praktische Strategien, die den Nutzen erhöhen
Die erste Strategie ist die Zweckbindung. Ich würde nicht einfach irgendeinen Betrag in das Wallet legen, sondern jedem Geld eine Aufgabe geben. Ein Reisebudget, ein Betrag für Onlinekäufe oder ein begrenzter Freizeitrahmen lässt sich leichter kontrollieren als ein unbestimmtes Guthaben. Dadurch wird die Karte nicht nur zum Bezahlen verwendet, sondern zu einem sichtbaren Teil der eigenen Planung.
Die zweite Strategie ist ein kleiner Vorabtest. Bevor ich Aircash auf einer Reise oder bei einem wichtigen Einkauf einsetze, würde ich den kompletten Ablauf einmal ohne Zeitdruck durchgehen. Dabei prüfe ich, ob die App erreichbar ist, ob der erwartete Betrag angezeigt wird und ob die Karte bereitliegt. Dieser Test ist besonders sinnvoll, wenn die Anwendung längere Zeit nicht verwendet wurde.
Die dritte Strategie ist die Trennung zwischen Verfügbarkeit und Sicherheit. Ich würde nicht das gesamte frei verfügbare Geld in ein zusätzliches Wallet verschieben, nur weil die Karte praktisch ist. Ein begrenzter Betrag reduziert die Folgen eines Fehlers und erleichtert die Kontrolle. Gleichzeitig sollte ich die App und die Karte nicht als Ersatz für Aufmerksamkeit verstehen: Benachrichtigungen, Zugangsdaten und das eigene Telefon verdienen weiterhin sorgfältige Behandlung.
Bedienung, Einstieg und technische Voraussetzungen
Der Einstieg dürfte für viele Nutzer zugänglich sein, weil Aircash als kostenlose App angeboten wird und bereits für Geräte ab Android 6.0 vorgesehen ist. Das erweitert die Auswahl an kompatiblen Android-Geräten deutlich. Trotzdem sollte ich vor der Installation prüfen, ob mein Smartphone ausreichend aktuell ist und im Alltag zuverlässig funktioniert, denn Finanzanwendungen profitieren von einem gepflegten Gerät mit aktuellem Sicherheitsstand.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Diese Einstufung beschreibt die Medienfreigabe der Anwendung, sagt aber nicht automatisch, dass jede Finanzfunktion für jede Person ohne weitere Voraussetzungen gedacht ist. Wer ein Wallet verwenden möchte, sollte deshalb die jeweiligen Anmelde- und Nutzungsanforderungen direkt im Einrichtungsprozess aufmerksam lesen.
Dass die App kostenlos erhältlich ist, macht den Einstieg leichter. Trotzdem würde ich bei einem Finanzprodukt nicht nur auf den Preis schauen. Entscheidend ist, welche konkreten Abläufe ich benötige und ob die zusätzliche Karte meine Finanzen wirklich übersichtlicher macht. Kostenlos bedeutet für mich hier vor allem: Ich kann den Ansatz ohne Kaufpreis kennenlernen, sollte aber trotzdem bewusst entscheiden, ob er zu meiner persönlichen Organisation passt.
Was ich vor der Entscheidung prüfen würde
Vor der Nutzung würde ich mir drei Fragen stellen. Erstens: Möchte ich wirklich eine getrennte Geldbörse oder reicht meine bestehende Bankkarte? Zweitens: Habe ich einen konkreten Zweck für die Aircash-Karte? Drittens: Bin ich bereit, eine weitere digitale Finanzquelle regelmäßig zu kontrollieren? Wenn ich diese Fragen nicht klar beantworten kann, bringt eine zusätzliche Wallet-App wahrscheinlich mehr Verwaltung als Nutzen.
Wer sich dafür entscheidet, sollte mit einem überschaubaren Betrag und einem einfachen Anwendungsfall beginnen. Ein kleiner Einkauf oder ein klar begrenztes Budget zeigt schneller, ob der Ablauf im eigenen Alltag funktioniert, als eine sofortige vollständige Umstellung. So lässt sich die App realistisch beurteilen, ohne die gesamte persönliche Finanzroutine davon abhängig zu machen.
Mein Fazit zur aktuellen Rolle von Aircash
Aircash ist für mich eine überzeugende Ergänzung, wenn ich eine digitale Geldbörse mit eigener Karte für getrennte Ausgaben suche. Die lange Produktgeschichte seit 2017, die aktuelle Version 7.4.0 und die große Zahl an Installationen sprechen für ein etabliertes Angebot. Besonders gut gefällt mir der praktische Gedanke, ein Budget aus dem normalen Bankalltag herauszulösen und dafür eine eigene Zahlungsebene zu verwenden.
Ich würde die Anwendung aber nicht jedem als vollständigen Ersatz für ein Bankkonto empfehlen. Wer keine zusätzliche Karte möchte, alle Zahlungen zentral über die Hausbank abwickelt oder eine umfassende Finanzverwaltung erwartet, fährt mit einer klassischen Banking-Lösung wahrscheinlich besser. Aircash spielt seine Stärke dort aus, wo Trennung, Flexibilität und ein klarer Verwendungszweck wichtiger sind als eine einzige zentrale Plattform.
Mein abschließender Rat lautet deshalb: Installiere die kostenlose App nicht nur aus Neugier, sondern mit einem konkreten Plan. Lege fest, welches Budget du damit verwalten möchtest, teste den Ablauf frühzeitig und beobachte, ob die zusätzliche Ebene deinen Alltag wirklich einfacher macht. Wenn das gelingt, kann Aircash eine angenehm praktische Ergänzung sein. Wenn dadurch nur ein weiteres Konto und eine weitere Karte ohne klare Aufgabe entstehen, bleibt die vertraute Bankkarte wahrscheinlich die bessere Wahl.
Häufig gestellte Fragen zu Aircash
Was ist Aircash und wofür kann ich die App verwenden?
Aircash ist eine mobile Wallet, mit der sich verschiedene Zahlungs- und Geldtransferfunktionen über das Smartphone nutzen lassen. Je nach Land können Nutzer Geld aufladen, Beträge an andere Personen senden, Zahlungen durchführen oder bestimmte Rechnungen und Dienste bezahlen. Der genaue Funktionsumfang hängt vom Wohnsitz, der verfügbaren Version und den lokalen gesetzlichen Bestimmungen ab.
Wie kann ich ein Aircash-Konto erstellen und welche Verifizierung ist erforderlich?
Für die Registrierung benötigen Sie normalerweise eine gültige Mobiltelefonnummer und persönliche Daten. Je nach Nutzung und gesetzlichen Vorgaben kann Aircash zusätzlich eine Identitätsprüfung verlangen, beispielsweise durch ein Ausweisdokument oder eine Video- beziehungsweise Fotoverifizierung. Ohne abgeschlossene Verifizierung können bestimmte Funktionen, Limits oder Auszahlungen möglicherweise eingeschränkt sein.
Wie kann ich Geld auf mein Aircash-Guthaben einzahlen?
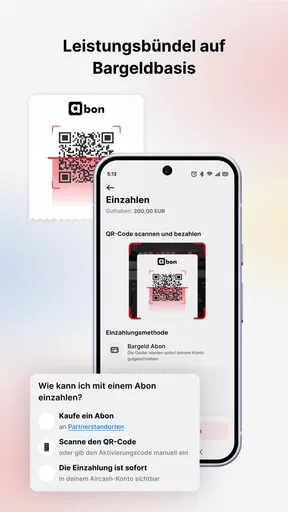
Das Aufladen des Aircash-Guthabens kann je nach Region über unterschiedliche Methoden möglich sein. Dazu gehören beispielsweise Banküberweisungen, Zahlungskarten oder autorisierte Verkaufsstellen. Vor der Einzahlung sollten Sie die in der App angezeigten Gebühren, Mindestbeträge, Bearbeitungszeiten und möglichen Limits prüfen. Nicht jede Auflademethode steht allen Nutzern oder in jedem Land zur Verfügung.
Welche Gebühren und Limits gelten bei Aircash?
Bei Aircash können Gebühren unter anderem für Einzahlungen, Auszahlungen, Überweisungen, Währungsumrechnungen oder bestimmte Händlerzahlungen anfallen. Zusätzlich können tägliche, monatliche oder transaktionsbezogene Limits gelten, die vom Verifizierungsstatus und vom jeweiligen Land abhängen. Da sich Preise und Bedingungen ändern können, sollten Sie vor jeder Transaktion die aktuelle Gebührenübersicht direkt in der App kontrollieren.
Ist Aircash sicher und was sollte ich bei der Nutzung beachten?
Aircash verwendet Sicherheitsmaßnahmen wie den Zugriff über persönliche Anmeldedaten und kann je nach Gerät zusätzliche Bestätigungen oder Verifizierungsverfahren anbieten. Trotzdem sollten Sie PINs, Passwörter und Bestätigungscodes niemals weitergeben, die App nur aus offiziellen Quellen installieren und verdächtige Nachrichten ignorieren. Prüfen Sie Empfänger und Zahlungsbetrag sorgfältig, da abgeschlossene Transaktionen möglicherweise nicht rückgängig gemacht werden können.
Die besten Seiten von Aircash
Das sollten Sie bei Aircash beachten